Trafik Sigortası Basamakları 2026: Hasarsızlık İndirimi Nasıl Hesaplanır? SLUG
Trafik sigortası neden bir sürücü için ucuzken diğerinde çok daha pahalı? 2026 trafik sigortası basamaklarını, hasarsızlık indirimini, kaza sonrası basamak düşüşünü ve araç değiştirirken hasarsızlık hakkının nasıl aktarıldığını anlattık.
Aynı model, aynı yaş ve aynı şehirde kullanılan iki otomobil için trafik sigortası teklifleri birbirinden oldukça farklı olabilir. Bu farkın başlıca nedenlerinden biri trafik sigortası basamak sistemidir.
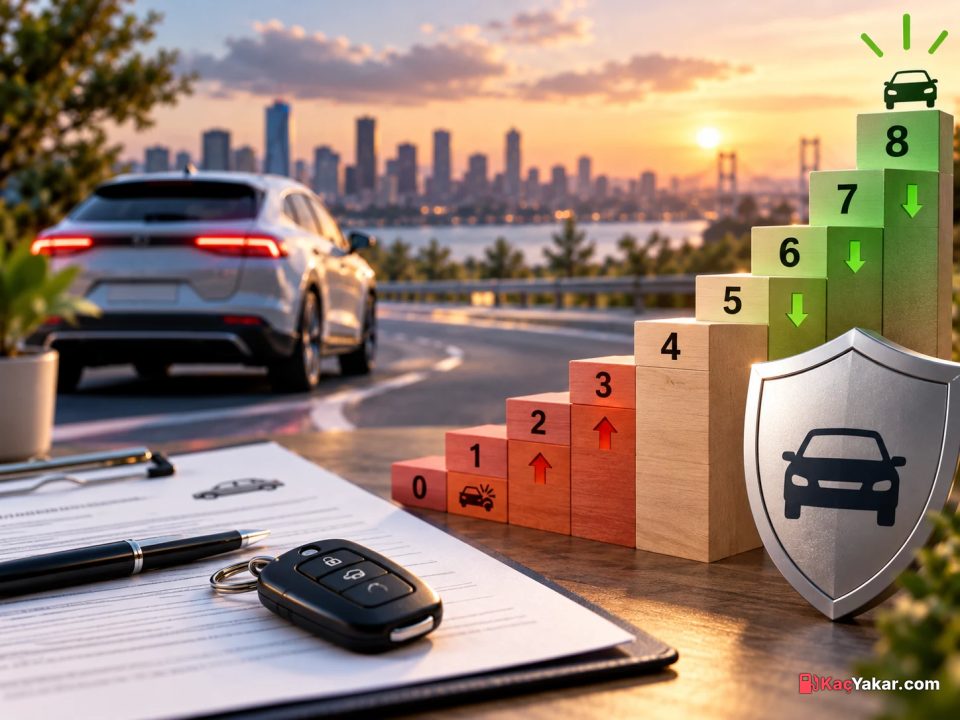
Zorunlu trafik sigortasında, geçmiş poliçe ve hasar bilgilerine göre belirlenen 0 ile 8 arasında toplam 9 basamak bulunur. Hasarsız geçen dönemlerde sürücü daha avantajlı bir basamağa çıkabilir. Trafik sigortasından tazminat ödenen kazalar ise basamağın düşmesine ve primin yükselmesine yol açabilir.
Trafik sigortası tekliflerini karşılaştırırken toplam fiyatla birlikte poliçenin hangi basamak üzerinden hesaplandığını da kontrol etmek gerekir.
Trafik sigortası basamakları nedir?
Basamak sistemi, sigortalının geçmiş poliçe ve hasar durumunu prim hesabına yansıtır.
- 0, 1, 2 ve 3. basamaklar daha yüksek risk grubunu gösterir.
- 4. basamak başlangıç seviyesidir.
- 5, 6, 7 ve 8. basamaklarda hasarsızlık avantajı giderek artar.
İşleten sıfatıyla ilk kez trafiğe çıkan ve sistemde referans alınabilecek eski bir poliçesi bulunmayan kişiler için trafik sigortası genel olarak 4. basamaktan düzenlenir.
Hasarsız geçen sigorta dönemlerinde basamak yükselir. Trafik sigortasından tazminat ödenen kazalarda ise daha düşük bir basamak uygulanabilir.
2026 trafik sigortası basamakları
Mevcut sistemde basamaklara göre uygulanan indirim ve prim artırımı oranları şöyledir:
| Basamak | Uygulama |
|---|---|
| 8. basamak | %50 indirim |
| 7. basamak | %40 indirim |
| 6. basamak | %20 indirim |
| 5. basamak | %5 indirim |
| 4. basamak | Başlangıç veya referans basamağı |
| 3. basamak | %45 artırım |
| 2. basamak | %90 artırım |
| 1. basamak | %135 artırım |
| 0. basamak | %200 artırım |
Bu oranlar geçen yıl ödediğiniz poliçe fiyatına doğrudan uygulanarak yeni poliçe bedelinin hesaplandığı anlamına gelmez.
Trafik sigortası primi; araç türü, kullanım şekli, kayıtlı olunan il, tarife basamağı ve sigorta şirketinin fiyatlandırması gibi farklı değişkenlere göre belirlenebilir.
Sigorta şirketleri, mevzuatta belirlenen azami prim sınırlarını aşmamak şartıyla kendi tarifelerini oluşturabilir. Bu nedenle aynı basamaktaki bir araç için farklı şirketlerden farklı teklifler alınabilir.
İlk kez araç alanlar kaçıncı basamaktan başlar?
İlk kez kendi adına araç alan ve geçmişten referans alınabilecek bir trafik sigortası poliçesi bulunmayan kişinin poliçesi genel olarak 4. basamaktan başlar.
İlk kez araç alan sürücü doğrudan hasarsızlık indirimi kazanmış sayılmaz. Poliçe dönemi hasarsız tamamlanırsa bir sonraki sözleşmede daha avantajlı bir basamağa geçilebilir.
İlk araç: 4. basamak
Bu nedenle 4. basamak, trafik sigortası sisteminin başlangıç seviyesi olarak kabul edilir.
Kaza yapmazsanız basamak nasıl yükselir?
Poliçe döneminde trafik sigortasından tazminat ödenmesini gerektiren bir hasar oluşmazsa sonraki poliçede genel olarak bir üst basamağa geçilir.
İlk aracını alan ve 4. basamaktan başlayan bir sürücünün ilerleyişi şöyle olabilir:
4 → 5 → 6 → 7
Hasarsız dönemler devam ettikçe uygulanan prim indirimi de artar.
8. basamağa geçiş için farklı bir kural uygulanır. 7. basamağa ulaşan sürücüler yalnızca bir hasarsız yılın ardından otomatik olarak 8. basamağa çıkmaz.
Mevzuata göre en az beş sigorta süresi boyunca 7. basamakta bulunan ve bu dönemlerde tazminat ödemesi yapılmayan işletenler, sonraki sözleşmede 8. basamağa geçebilir.
Bu nedenle 8. basamak, uzun süreli hasarsızlık geçmişine sahip sigortalılar için oluşturulmuş en avantajlı seviyedir.
Kaza yapınca trafik sigortası basamağı kaç kademe düşer?
Basamak hesabında kazanın meydana gelmesinden çok, trafik sigortası kapsamında tazminat ödenip ödenmediğine bakılır.
Poliçe döneminde maddi hasar nedeniyle tazminat ödenirse sonraki poliçede genel olarak bir alt basamak uygulanır.
6. basamak → maddi tazminat ödemesi → 5. basamak
Bedeni zarar bulunan kazalarda düşüş daha fazla olabilir. Sakatlanma veya destekten yoksun kalma tazminatı ödenirse sonraki poliçedeki prim artırımı iki alt basamağa göre belirlenebilir.
Aynı kazada hem maddi hem de bedeni tazminat ödenmesi durumunda da iki basamaklık düşüş uygulanabilir. Bir poliçe döneminde birden fazla tazminat ödemesinin bulunması, basamağın daha da gerilemesine yol açabilir.
0. basamak kimler için uygulanır?
0. basamak, sistemdeki en yüksek prim artırımının uygulandığı seviyedir.
Mevzuata göre 1. basamakta bulunan bir işleten için sigorta dönemi içinde üç veya daha fazla trafik kazasından kaynaklanan tazminat ödemesi yapılırsa sonraki poliçede 0. basamak uygulanır.
Bu basamakta baz prime göre %200 prim artırımı söz konusu olabilir. Sistemin diğer ucundaki 8. basamakta ise %50'ye kadar hasarsızlık indirimi bulunur.
Uzun süre hasarsız kalan bir sigortalıyla çok sayıda hasarı bulunan bir sigortalının trafik sigortası maliyeti arasında bu yüzden büyük bir fark oluşabilir.
Trafik sigortası neden pahalı olabilir?
Hasarsızlık basamağı trafik sigortası fiyatını etkiler, ancak fiyat hesabındaki tek değişken değildir. Prim belirlenirken şu unsurlar dikkate alınabilir:
- Aracın kayıtlı olduğu il
- Araç türü
- Aracın kullanım şekli
- Sigortalının hasar geçmişi
- Tarife basamağı
- Sigorta şirketinin tarifesi
- Mevzuatta belirlenen azami prim sınırları
Bu nedenle hiç kaza yapmamış bir sürücünün trafik sigortası primi de yükselebilir. Hasarsızlık sayesinde daha avantajlı bir basamağa çıksanız bile baz primlerdeki veya sigorta şirketinin fiyatlandırmasındaki değişiklikler poliçe bedelinin önceki yıla göre artmasına neden olabilir.
Araç değiştirince hasarsızlık basamağı sıfırlanır mı?
Araç değişikliği kazanılmış hasarsızlık hakkını otomatik olarak ortadan kaldırmaz. Sigortalılar belirli koşullar altında basamaklarını yeni araçlarına aktarabilir.
Bu konuda 1 Ocak 2026 tarihinde yeni bir düzenleme yürürlüğe girdi. Daha önce yeni aracın eski araç satılmadan önce satın alındığı durumlarda basamak aktarımıyla ilgili sorunlar yaşanabiliyordu.
Yeni düzenlemeye göre avantajlı basamakta bulunan eski aracını, yeni aracını aldıktan sonra satan sigortalı; acentesine veya sigorta şirketine başvurarak basamağının yeni araca aktarılması için düzeltme isteyebilir.
Başvuru yapılmazsa gerekli düzeltme poliçenin yenileme döneminde sistem tarafından otomatik olarak gerçekleştirilir. Aynı uygulama dezavantajlı basamakta bulunan sigortalılar için de geçerlidir.
İkinci araç alınca mevcut hasarsızlık indirimi geçer mi?
Trafik sigortası tamamen sürücüye bağlı bir sisteme dönüşmüş değildir. Mevcut aracınız avantajlı bir basamakta olsa bile sonradan aldığınız ikinci araç otomatik olarak aynı basamaktan başlamaz.
SEDDK, bu konuda Aralık 2025'te özel bir açıklama yaptı. Mevcut sistemde trafik sigortası poliçeleri tamamen sürücüye özel düzenlenmiyor. Bir kişinin birden fazla aracı varsa bu araçları kullanacak sürücüler poliçe hazırlanırken ayrı ayrı esas alınmıyor.
2026 yılında yapılan değişiklik, yeni aracın önce alınıp eski aracın daha sonra satıldığı araç değişikliği senaryosundaki basamak aktarımını düzenliyor. Mevcut araca ek olarak ikinci bir araç satın alınması farklı bir durumdur.
Sigorta şirketi değişince basamak sıfırlanır mı?
Yalnızca sigorta şirketini değiştirmek basamağın sıfırlanmasına neden olmaz.
Hasar ve poliçe geçmişi Sigorta Bilgi ve Gözetim Merkezi kayıtlarında tutulur. Yeni poliçe düzenlenirken sistemdeki geçmiş poliçe ve hasar bilgileri dikkate alınabilir.
Daha uygun teklif veren başka bir sigorta şirketine geçtiğinizde hasarsızlık indiriminiz bu nedenle otomatik olarak kaybolmaz.
Aracı eşimin üzerine alırsam benim basamağım geçer mi?
Hasarsızlık indirimi aile içinde otomatik olarak başka bir kişiye devredilen bir hak değildir.
Aracın işleteni değiştiğinde yeni işletenin sigorta geçmişi ve sistemdeki kayıtları dikkate alınır. Aracın eşin, çocuğun veya başka bir aile üyesinin üzerine geçirilmesi hâlinde eski işletenin basamağı yeni araç sahibine otomatik olarak aktarılmaz.
Yeni poliçenin basamağı, işletenin SBM kayıtlarına göre belirlenir.
Trafik sigortasında 8. basamak ne kadar avantajlı?
8. basamak, mevcut sistemde en yüksek hasarsızlık avantajının bulunduğu seviyedir. Bu basamakta %50 indirim uygulanabilir.
Ancak geçen yıl trafik sigortasına 10.000 TL ödeyen bir kişinin bu yıl kesin olarak 5.000 TL ödeyeceği sonucu çıkarılamaz. İndirim, ilgili dönemin baz primi ve tarife yapısı üzerinden uygulanır.
Baz prim yükselmişse sürücü daha avantajlı bir basamağa geçmesine rağmen önceki yıldan daha yüksek trafik sigortası primi ödeyebilir.
Trafik sigortası basamağı nasıl öğrenilir?
Uygulanan tarife basamağını trafik sigortası poliçenizden kontrol edebilirsiniz.
SBM ve e-Devlet üzerinden sunulan sigorta hizmetlerinde geçmiş poliçe ve hasar bilgilerine de ulaşılabilir.
Yeni bir teklif alırken hangi tarife basamağının kullanıldığını kontrol etmek, fiyatları doğru karşılaştırmanıza yardımcı olur. Araç değişikliğinden sonra basamak beklediğinizden farklı görünüyorsa kayıtların incelenmesi için sigorta şirketinize veya acentenize başvurabilirsiniz.
Hasarsızlık indirimi trafik sigortasının teminatını değiştirir mi?
Hasarsızlık basamağı ödeyeceğiniz primi etkiler. Trafik sigortasının üçüncü kişilere verilen zararlar için sağlayacağı azami teminatlar ise ayrıca belirlenir.
2026 yılında insan taşımada kullanılan motorlu araçlarda maddi zarar teminatı araç başına 400.000 TL, kaza başına 800.000 TL olarak uygulanmaktadır. Sağlık giderleri ile sakatlanma ve ölüm teminatlarında kişi başına 3,6 milyon TL'ye kadar teminat bulunur.
8. basamakta daha düşük prim ödemeniz, poliçenin yasal teminat limitlerini düşürmez.
2026 trafik sigortasının hangi hasarlar için ne kadar ödeme yaptığını "2026 Trafik Sigortası Teminatları Ne Kadar? Kaza Yapınca Sigorta Ne Kadar Öder?" başlıklı rehberimizden inceleyebilirsiniz.
Trafik sigortası basamak sistemi nasıl çalışır?
Hasarsız geçen dönemlerde basamak yükselir ve prim avantajı artar. Trafik sigortasından tazminat ödenen hasarlar ise basamağın düşmesine ve primin yükselmesine yol açabilir.
İlk kez araç sahibi olanlar genellikle 4. basamaktan başlar. Uzun süre hasarsız kalan sigortalılar zamanla daha avantajlı seviyelere çıkabilir.
Poliçe fiyatını tarife basamağının yanında araç türü, kayıtlı olunan il, kullanım şekli, baz primler ve sigorta şirketinin fiyatlandırması da etkiler.
Teklifleri karşılaştırırken son fiyatla birlikte uygulanan tarife basamağını ve poliçenin hangi bilgiler üzerinden hesaplandığını kontrol edin.
Yorumlar
Henüz onaylanmış yorum yok.